Dalla crociata anti-Diesel all’imposizione elettrica: l’iter di un’ideologia che ha fatti danni

Federmotorizzazione rinnova il consiglio: Buongiardino riconfermato al vertice

di Simonpaolo Buongiardino, presidente di Confcommercio Mobilità


Dieci anni di Confcommercio Mobilità: dieci anni fa abbiamo avuto l’idea di costituire una federazione dedicata al tema della mobilità. Oggi contiamo cinque federazioni all’interno di Confcommercio Mobilità e possiamo dire di rappresentare una vera e propria filiera. Questa è una data importante, che coincide anche con i dieci anni da un fatto grave che ha segnato il settore automotive: il Dieselgate.
 
All’epoca il problema riguardò Volkswagen, un evento che ha distolto l’attenzione dalla fabbrica al carburante (centraline restituivano dati diversi da quelli dichiarati). Una grande Casa automobilistica come Volkswagen, con la sua forza, riuscì a spostare l’attenzione su altro. Tuttavia, quell’evento diede origine a una vera e propria crociata contro il Diesel, con conseguenze pesantissime per il settore.
 
Nel 2019 arrivò la candidatura di Ursula von der Leyen, insieme ad altri candidati alla Commissione Europea. Una volta eletta, grazie anche al sostegno dei Verdi e al cambio di maggioranza favorito da un partito italiano, il suo leitmotiv divenne la ‘transizione energetica’, il ‘Green Deal’. Non è un obiettivo sbagliato: ridurre l’impronta carbonica è un impegno condivisibile da tutti. Tuttavia, da questa impostazione è nata un’ideologia che ha considerato le emissioni di CO₂ solo allo scarico, e non durante l’intero ciclo di vita del veicolo.
 
C’è un solo tipo di vettura in grado di raggiungere lo zero emissioni allo scarico: quella elettrica. L’obiettivo sarebbe dovuto essere quello di favorire una pluralità di tecnologie in grado di evolvere nel tempo, invece questa visione ha portato a un’ideologia che non ha tenuto conto di un fatto: la Cina deteneva già allora il predominio in questo settore. Così, abbiamo finito per ridurre al minimo la produzione automobilistica europea.

La Commissione Europea emette regolamenti e impone norme senza chiedersi se siano realmente sostenibili. Creando un

regolamento come il Green Deal, ha pensato che il mercato si sarebbe automaticamente adeguato. Ma non esistendo le giuste condizioni, quella si è rivelata un’operazione miope, segno di un’incapacità di guardare avanti. In Europa circolano circa 255 milioni di vetture (parco circolante) e solo 1,7% è elettrico. I numeri parlano chiaro: come si può pensare di ribaltare questa proporzione in tempi così brevi?
Foto ufficio stampa Confcommercio Mobilità e Federmotorizzazione

Auto d’epoca 2025: Fiat 500 conquista l’Italia, Ford Mustang domina l’Europa

Auto d’epoca 2025: Fiat 500 conquista l’Italia, Ford Mustang domina l’Europa

Per l’occasione, AutoScout24 e AutoProff – piattaforme leader in Europa nella compravendita e nel trading digitale di auto – hanno presentato un’analisi aggiornata sulle auto d’epoca più cercate del 2025, in Italia e nel resto del continente. Il risultato? Un mix perfetto di nostalgia, design e identità nazionale, che restituisce il ritratto di un continente innamorato delle proprie radici automobilistiche.


L’Europa sogna ancora l’America: la Ford Mustang è la più amata

La classifica europea parla chiaro: in testa alle ricerche c’è la Ford Mustang, la muscle car per eccellenza, simbolo di potenza e libertà. Un mito che continua ad attraversare le generazioni, reso immortale dal cinema e dal suo leggendario rombo V8. Dietro di lei, la Porsche 911, regina di eleganza sportiva, e la Mercedes-Benz 190, emblema di affidabilità e rigore tedesco. La Fiat 500 si posiziona al quarto posto, confermando il fascino senza tempo dello stile italiano nel mondo.

Nella top ten trovano spazio anche la Citroën DS, il Maggiolino Volkswagen, l’Alfa Romeo Spider e la Chevrolet Corvette, testimonianza di un collezionismo sempre più internazionale e contaminato. Le cifre medie parlano di un mercato variegato: si passa dai 13.000 euro necessari per una Fiat 500 ai 106.000 euro per una Porsche 911 in ottime condizioni.


L’Italia non tradisce la sua icona: la Fiat 500 resta la più cercata

Se in Europa domina il mito americano, in Italia vince il cuore. La Fiat 500 resta la vettura più cercata del 2025, simbolo di un’epoca in cui l’automobile rappresentava libertà, ottimismo e ingegno. Subito dietro troviamo la Porsche 911, la Lancia Fulvia e una nutrita rappresentanza Alfa Romeo, con Giulia, Spider, GT e 75 tra i modelli più ambiti.

L’analisi di AutoScout24 e AutoProff fotografa un collezionismo italiano fortemente legato alla tradizione, dove la memoria conta quanto la meccanica. Ogni modello è un frammento di identità nazionale: dalla Delta HF Integrale, che fece sognare i rally, al Maggiolino, simbolo di semplicità e genialità. Non è solo una questione di motori, ma di cultura materiale, di storie e di affetti.


Il valore dell’auto storica cresce: non solo passione ma investimento

Secondo i dati AutoScout24, il mercato delle auto d’epoca 2025 è sempre più solido. A livello globale vale 800 miliardi di euro, con un giro d’affari annuo stimato in 45 miliardi, secondo il report McKinsey & Company. A trainare la crescita sono le cosiddette youngtimer, le vetture nate tra gli anni ’80 e 2000, oggi rivalutate per il loro design e per la rarità crescente dei modelli termici.

Le auto classiche stanno diventando un bene rifugio alternativo, capace di coniugare emozione e rendimento. Tra gli annunci più esclusivi su AutoScout24 spiccano una Ferrari 288 GTO del 1985 in vendita in Spagna a 6,5 milioni di euro, una Ferrari F40 del 1992 proposta in Olanda a 3,3 milioni, e una Lamborghini Miura italiana a 3 milioni di euro. Ma accanto ai pezzi da museo, il portale offre anche vetture accessibili: una Fiat 500 L a 3.900 euro, una Volvo 240 Kombi a 5.800 e un Maggiolino a 7.900. Per molti, l’inizio di una passione non ha prezzo.


La Lamborghini Countach 25° Anniversario: la regina di Bologna

A celebrare il connubio tra mito e innovazione, AutoScout24 e AutoProff hanno portato ad Auto e Moto d’Epoca una delle auto più iconiche mai costruite: la Lamborghini Countach 25° Anniversario. Prodotta in soli 658 esemplari tra il 1988 e il 1990, rappresenta l’apice dell’ingegneria meccanica e del design italiano degli anni Ottanta. Il suo motore V12 da 5.167 cc e 455 CV è ancora oggi una sinfonia di potenza, capace di spingere la vettura a 300 km/h.

Diventata leggenda anche sul grande schermo – memorabile la scena di The Wolf of Wall Street in cui Leonardo DiCaprio la “guida” tra lusso ed eccessi – la Countach resta il simbolo di un’epoca in cui le auto non erano solo mezzi, ma dichiarazioni di libertà. Allo stand condiviso, AutoScout24 e AutoProff hanno raccontato come il digitale stia cambiando anche il modo di collezionare: aste online, valutazioni in tempo reale, community europee di appassionati e investitori.


Dalla meccanica al digitale: come cambia il collezionismo

Il collezionismo automobilistico sta attraversando una fase di trasformazione profonda. Le nuove generazioni non cercano solo l’emozione del restauro, ma anche la trasparenza e la condivisione. L’uso delle piattaforme digitali ha aperto il mercato, permettendo a più persone di accedere a un mondo che un tempo era riservato a pochi esperti.

«Le auto d’epoca sono sempre più un punto d’incontro tra cultura e investimento», spiega Sergio Lanfranchi, del Centro Studi AutoScout24. «Con AutoScout24 e AutoProff vogliamo unire la forza del digitale alla passione del collezionismo, creando un ecosistema che valorizzi il patrimonio automobilistico europeo».

Questa evoluzione tecnologica non sostituisce la tradizione, ma la rinnova: oggi si può comprare una spider d’epoca in un altro Paese, farla periziare online e riceverla restaurata a casa. È una rivoluzione silenziosa, che avvicina le persone al proprio sogno a quattro ruote.


L’eredità del passato guarda al futuro

Auto e Moto d’Epoca 2025 non è solo un salone, ma un messaggio: l’auto d’epoca non appartiene al passato, ma al futuro. Rappresenta una forma di sostenibilità culturale, in cui si preserva ciò che è stato per capire dove stiamo andando. Ogni restauro è un gesto di memoria, ogni passione tramandata è un investimento in conoscenza.

Il fascino delle vetture storiche non si misura solo in cavalli o cilindri, ma nella loro capacità di raccontare chi eravamo. E in un’epoca dominata da software e batterie, il ruggito di un motore d’epoca continua a ricordarci da dove veniamo.


Foto da Autoscout24


Stop termico 2035: il 10 dicembre si riapre la partita

Stop termico 2035: il 10 dicembre si riapre la partita
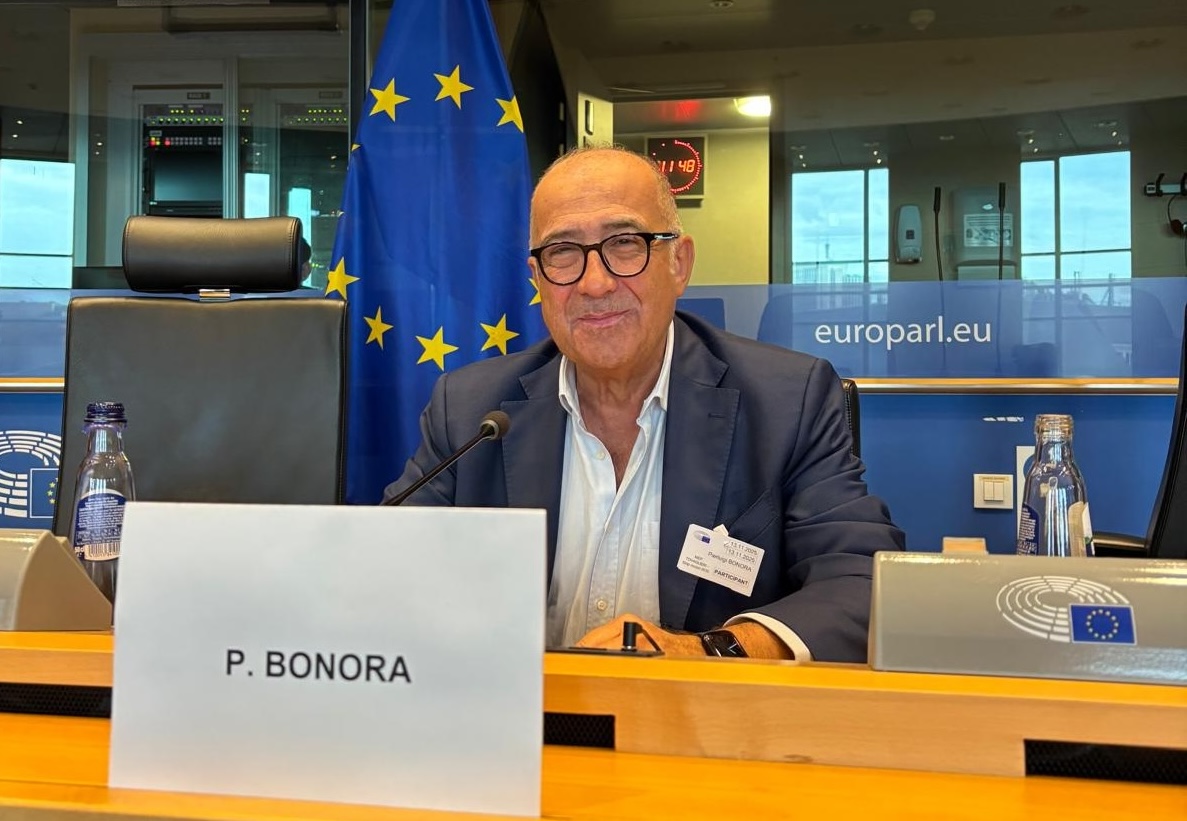
Il promotore di #FORUMAutoMotive, Pierluigi Bonora, ha moderato a Bruxelles, nella sede dell’Europarlamento, la tavola rotonda con successiva conferenza stampa organizzata dall’eurodeputata Isabella Tovaglieri, della Commissione ITRE, sul tema: “Stop ai motori 2035: quali prospettive per industria e automobilisti?”. Sono intervenuti Guido Guidesi, assessore regionale lombardo allo Sviluppo economico e presidente dell’Alleanza della 40 Regioni automotive europee e, nella parte finale, l’eurodeputato Roberto Vannacci. A discutere dell’argomento sono stati, Roberto Parodi, scrittore e giornalista; gli youtuber Federico Lamperti (@Fedeperlam), Enrico Di Mauro (@BruceGarage) e Carlo Vulnera (@quellidipiazzaaffari); e l’avvocato Gilberto Celletti. Tutti grandi appassionati del mondo automobilistico.
A seguire l’articolo di Alberto Capra, presente all’evento con altri colleghi, pubblicato su Automoto.it.


La giornata del 10 dicembre 2025 potrebbe cambiare il corso della politica industriale europea. La Commissione Europea si prepara infatti a valutare una revisione dello stop alla vendita di auto endotermiche dal 2035, una norma che negli ultimi due anni ha diviso governi, regioni, industria e sindacati. L’obiettivo: capire se l’attuale strategia “solo elettrico” sia davvero l’unica via percorribile o se sia necessario introdurre una vera neutralità tecnologica, includendo biocarburanti ed e-fuel tra le soluzioni consentite.

A spingere per il cambiamento sono in particolare le regioni manifatturiere e una parte del Parlamento Europeo, convinte che l’attuale assetto rischi di provocare un impatto devastante sulla filiera del termico. Tra i volti più attivi ci sono Guido Guidesi, presidente dell’Alleanza delle Regioni Automotive Europee, e Isabella Tovaglieri, eurodeputata lombarda del gruppo Patrioti per l’Europa, da mesi impegnata nella modifica del regolamento.
«L’elettrico obbligatorio è una scelta elitaria, ideologica e tecnicamente inefficace», denuncia Tovaglieri. Il 10 dicembre potrebbe essere il primo vero banco di prova per capire se Bruxelles è disposta a rimettere mano a un dossier considerato fino a pochi mesi fa intoccabile.


Perché l’UE potrebbe cambiare idea: e-fuel, bio-fuel e lo scontro tra lobby
Lo stop al termico è fissato nel Regolamento UE 2023/851, approvato nel pacchetto Fit for 55. Nella versione finale, dopo settimane di trattative, fu inserita una sola eccezione: una deroga per le auto alimentate con carburanti sintetici (e-fuel), concessa alla Germania nel 2023 grazie a una mediazione lampo del governo Scholz. Gli e-fuel vengono prodotti usando CO₂ catturata e idrogeno verde. I bio-fuel, invece, derivano da scarti organici e filiere agricole: sono immediatamente utilizzabili nei motori
esistenti e rappresentano una soluzione tecnologicamente più matura.


Proprio i biocarburanti erano la prima scelta della Germania – sostenuta dal suo comparto agricolo e da diversi costruttori – ma lo scontro tra lobby energetiche (favorevoli agli e-fuel) portò a escludere questa opzione, creando un’asimmetria oggi ritenuta non più sostenibile. Molte regioni europee denunciano infatti che la deroga riservata agli e-fuel «avvantaggia un’unica tecnologia», lasciando indietro alternative già disponibili e potenzialmente più sostenibili.


Guidesi: «Senza revisione sarà un suicidio industriale»

Alla conferenza del 13 novembre al Parlamento Europeo, Guido Guidesi, assessore allo Sviluppo Economico della Lombardia, non ha usato mezzi termini: «Il 10 dicembre si riapre la partita. Le prossime settimane saranno decisive per tentare di salvare l’automotive. Senza revisione, scriveremo – e leggeremo –  del più grande suicidio industriale del Dopoguerra».
Guidesi guida un’alleanza che riunisce 40 regioni UE e rappresenta quasi la metà della produzione automobilistica europea. «Non è più una battaglia italiana», ha spiegato. «È una battaglia europea che parte dai territori e punta a salvaguardare 13 milioni di posti di lavoro senza rinunciare agli obiettivi ambientali».


Tovaglieri: «La rivoluzione elettrica non si impone
dall’alto»

L’evento è stato promosso da Isabella Tovaglieri, membro della Commissione ITRE e tra le firmatarie del Manifesto per l’Automotive, che chiede di riconoscere tutte le tecnologie a basse emissioni, incluse quelle bio-based.
«La Commissione pensava che bastasse un regolamento per far correre tutti a comprare auto elettriche. Non è così. Non si può imporre dall’alto una rivoluzione industriale che riguarda milioni di famiglie». «Sono favorevole all’elettrico», ha puntualizzato, «ma contraria all’obbligo dell’elettrico. La libertà di scelta è un principio liberale e tecnologicamente intelligente. L’attuale impostazione non salva il clima: tradisce la nostra manifattura».

Oltre al tema produttivo, Tovaglieri ha difeso anche il patrimonio culturale delle auto storiche: «Vietare le auto d’epoca non serve a salvare il pianeta. Serve solo a cancellare la nostra identità».


Cosa può succedere ora: i tre scenari sul tavolo

Con l’annuncio della Commissione atteso per il 10 dicembre, il dibattito entra nella sua
fase più politica. Sul tavolo ci sono tre possibili scenari:
1) Revisione del regolamento Con l’introduzione formale della neutralità tecnologica e l’ammissione di:
bio-fuel, e-fuel, motori termici a basse emissioni tecnologicamente verificabili. È l’opzione sostenuta da regioni, filiera e parte del Parlamento.
2) Proroga al 2040
Una possibilità che consentirebbe una transizione più graduale, spalmando l’impatto sociale e industriale.
3) Mantenimento dell’impianto attuale
Definito dagli oppositori «lo scenario suicida», perché rischierebbe di mettere fuori gioco l’industria europea proprio mentre Cina e USA spingono su strategie ibride e multi tecnologiche.
Una partita davvero riapertaLa giornata del 10 dicembre segnerà un passaggio decisivo per il futuro dell’automotive europeo. Non solo per la sopravvivenza della filiera, ma anche per la credibilità della
strategia climatica UE. Come ha concluso Guidesi: «Non vogliamo avere ragione. Vogliamo salvare un settoreche ha fatto grande l’Europa e che oggi rischia di essere cancellato per ideologia».
Se Bruxelles accetterà di rivedere il dossier, lo stop termico 2035 potrebbe trasformarsi da imposizione rigida a motore di innovazione, aprendo a un modello di transizione più realistico, competitivo e socialmente sostenibile.
 
Foto di P. Bonora
 

Il Terzetto di #FORUMAutoMotive: da sempre lungimiranza e pragmatismo

Il Terzetto di #FORUMAutoMotive: da sempre lungimiranza e pragmatismo
Riecco il Terzetto di #FORUMAutoMotive discutere e commentare gli ultimi avvenimenti nello scenario automotive internazionale. I biocarburanti, già disponibili, e cosa serve per una concreta diffusione massiccia in barba a un Green Deal UE fallimentare, dannoso e unidirezionale sull’elettrico; quindi, la Legge europea sul clima discussa l’altro giorno all’Europarlamento; la tavola rotonda sulle prospettive dell’industria dell’auto organizzata a Bruxelles dall’eurodeputata Isabella Tovaglieri; il possibile rinvio al 2040 dello stop ai motori endotermici; la tassazione sulle auto elettriche che entrerà in vigore nel Regno Unito per sopperire al calo degli introiti erariali dovuto al rallentamento delle vendite di vetture a combustione.
 
Questi gli argomenti trattati con la tradizionale vivacità e schiettezza da Pierluigi Bonora, promotore di #FORUMAutoMotive; Pier Luigi del Viscovo, direttore del Centro studi Fleet & Mobility; Andrea Taschini, advisor e manager automotive.

AI e idrogeno: le soluzioni per far decollare la mobilità del futuro

AI e idrogeno: le soluzioni per far decollare la mobilità del futuro

Foto: L’amministratore delegato di AVL Italia, Dino Brancale


Ha suscitato grande interesse la seconda edizione di “Driving Tomorrow: The Sustainable Road Towards Future Mobility & Infrastructures”, il convegno organizzato nei giorni scorsi da AVL Italia, azienda specializzata in soluzioni tecnologiche e sistemi powertrain per la mobilità sostenibile nei settori automotive, ferroviario, marittimo ed energetico. L’evento, ospitato al Technical Center di AVL Italia a Cavriago, si è articolato su due sessioni che hanno affrontato altrettanti macro-temi, correlati tra loro e centrali per la mobilità del futuro: la prima, dedicata alla trasformazione verso il veicolo del 2050, si è soffermata sulla nuova generazione di mezzi di trasporto intelligenti e interconnessi alle infrastrutture di mobilità, in cui propulsori, componenti e software funzionano insieme in modo integrato. La seconda sessione ha spostato l’attenzione dai veicoli alle infrastrutture sostenibili e sistemi energetici, partendo dal presupposto che i centri ad alto consumo energetico e le zone industriali devono integrare energie rinnovabili, reti intelligenti e nuovi combustibili come l’idrogeno verde per diventare ecosistemi autosufficienti.

Per il secondo anno consecutivo, “Driving Tomorrow” ha coinvolto esperti e professionisti provenienti dal mondo industriale e accademico per individuare i trend più rilevanti nel settore dell’ingegneria dell’autoveicolo, allargando lo sguardo agli sviluppi tecnologici nell’ambito delle infrastrutture, da cui dipende l’implementazione delle soluzioni per la mobilità del prossimo futuro. L’evento è stato l’occasione per far dialogare aziende e istituzioni che stanno affrontando tematiche analoghe da punti di vista diversi, con l’obiettivo di creare sinergie e accelerare la convergenza rispetto ad alcuni processi critici. Gli ospiti di “Driving Tomorrow” hanno avuto l’opportunità di comunicare le loro attività di ricerca e ottenere feedback dalla comunità scientifica e industriale, anche rispetto ad alcune innovazioni come l’utilizzo dell’intelligenza artificiale e la transizione verso l’idrogeno verde.

«Il primo obiettivo della nostra iniziativa – ha detto l’amministratore delegato di AVL Italia, Dino Brancale – è guidare gli operatori del mercato nel processo di trasformazione della mobilità, che oggi non è più solo veicolare ma anche infrastrutturale. La domanda di nuovi veicoli infatti non può esistere se non è accompagnata da un adeguamento dell’infrastruttura. A questo proposito, crediamo che l’idrogeno giocherà un ruolo fondamentale, perché è anche un vettore per lo storage energetico. L’altro obiettivo è creare una sinergia tra le esperienze dei diversi settori, energetico, infrastrutturale e deL powertrain. Unire queste competenze e fare sistema porta avanti l’innovazione. In qualità di provider tecnologico, noi siamo già nel futuro, e il domani lo costruiamo tutti insieme».


Il veicolo del 2050

Il 2050 è l’orizzonte a cui guardare per tanti obiettivi della mobilità, sia a livello di impatto ambientale che di sicurezza e confort. Gianluca Frigerio (Vehicle Dynamics Lead Engineer di Dallara), Nicola Amati (Full Professor al Politecnico di Torino), Mario Oswald (Skill Team Leader Virtual Vehicle di AVL List) e Marco Pagliari (Technical Manager di CETOC TS) hanno sottolineato che il time to market della ricerca (TTM) si è accorciato, anche per le esigenze sempre più stringenti espresse dalla Generazione Z, spesso legate all’infomobility. Oggi i reparti R&D sono chiamati ad accelerare i processi per fornire nuove tecnologie nell’arco di 12-18 mesi, contro i 48-60 mesi necessari fino a qualche anno fa.

Tra le innovazioni spicca l’elettrificazione dei sistemi aerodinamici e delle sospensioni, che punta a superare l’attuale tecnologia di sistemi passivi tramite l’evoluzione verso sistemi attivi. Al momento, le soluzioni offerte risultano molto costose e dispendiose in termini di potenza elettrica necessaria. L’obiettivo è superare queste barriere utilizzando soluzioni con un consumo energetico ridotto, ad esempio quelle che recuperano l’energia in alcune fasi del moto. L’ulteriore vantaggio è che molti di questi sistemi sono basati su logiche di controllo che tengono conto dell’invecchiamento del veicolo e che possono ricevere aggiornamenti da remoto, per migliorare l’utilizzo dei componenti durante la loro vita.

In generale, è emersa la visione di un’evoluzione tecnica che avanza in modo esponenziale, in un contesto segnato dal boom di autoveicoli provenienti dalla Cina. L’AI e le altre tecnologie digitali rappresentano un acceleratore verso nuove soluzioni che potranno permettere all’industria europea di restare competitiva, anche rispetto ad altri trend come la guida autonoma.

Le infrastrutture sostenibili e i sistemi energetici

La seconda sessione è stata introdotta da Alessandro Costa (General Director della Venice Sustainability Foundation), che ha evidenziato il ruolo di Venezia come fattore abilitante alle trasformazioni di carattere sostenibile per migliorare la qualità della vita in tutte le declinazioni (economiche, sociali, ambientali e anche culturali). Il capoluogo lagunare infatti si propone come attrattore e vetrina di innovazioni e best practice legate alle varie transizioni in atto a livello globale, a partire dall’utilizzo dell’AI e dell’idrogeno. Da un lato le soluzioni collaudate a Venezia possono trovare applicazione in ogni altro contesto, dall’altro la partnership con le aziende può portare una risposta alle maggiori problematiche del territorio veneziano, come il sovraccarico turistico e lo spopolamento residenziale.

La sessione sulle infrastrutture è proseguita con gli interventi di Nicolas Posa (Hydrogen Technical Services Specialist Edison Next), Andrea Rigon (Hydrogen Business Development Manager Pietro Fiorentini), Riccardo Colotti (Innovation Analyst Fincantieri), Domenico Di Canosa (EMEA Sales Director J2 Innovations), che si sono concentrati sulle prospettive legate all’implementazione dell’idrogeno e delle tecnologie digitali come AI, IoT e digital twins nella gestione dei flussi energetici.

Migliorare la tecnologia di trasformazione e generazione dell’idrogeno è la chiave per abbattere il prezzo di questo vettore energetico, il cui utilizzo nell’ambito della mobilità diventerà raggiungibile solo se il costo scenderà dagli attuali 9 euro/kg a 4,5. La decarbonizzazione trainata dall’idrogeno, non solo nella mobilità ma anche nei settori “hard-to-abate”, è già realtà per Edison Next, che recentemente ha inaugurato le prime stazioni di rifornimento a Malpensa, ha presentato la prima lastra di ceramica al mondo realizzata mediante impiego di idrogeno verde, in collaborazione con Iris Ceramica Group, e conta di completare la Puglia Green Hydrogen Valley fra Taranto e Brindisi entro il 2030. Importante anche il contributo di Pietro Fiorentini, che ha messo a punto un innovativo sistema per la produzione di idrogeno tramite elettrolisi.

La transizione non riguarda solo la mobilità terrestre, ma anche quella marittima. Un esempio arriva dai modelli di simulazione dei flussi energetici a bordo delle navi da crociera implementati da Fincantieri, che consentono di ottenere vantaggi sia nella progettazione che nella gestione della nave. Grazie a questi modelli, infatti, i clienti possono migliorare la selezione, l’operatività e il funzionamento dei macchinari, ma anche ottimizzare i consumi. In generale, nel contesto di una rete sempre più complicata e multidirezionale, la digitalizzazione agevola la governance dell’energia e la gestione dei flussi energetici. L’AI, infatti, è un attuatore che consente di gestire e predire le necessità energetiche degli utenti, incrociandole con le possibilità di produrre e gestire energia. L’obiettivo è moltiplicare gli effetti della transizione energetica e il ruolo delle fonti rinnovabili nei nuovi sistemi energetici, utilizzando il minor dispendio energetico possibile.


Foto da ufficio stampa AVL


Il Green Deal? Bisogna azzerarlo

Il Green Deal? Bisogna azzerarlo

di Matteo Salvini Vicepremier e Ministro delle Infrastrutture e dei Trasporti

L’Europa? La situazione attuale è un vero e proprio suicidio. Si parla di biocarburanti e neutralità, ma ormai è tardi. Io proposi l’ok ai biocarburanti circa tre anni fa, quando il Governo si era appena insediato. Cosa possiamo ancora salvare? Speriamo qualcosa. È stata una follia guidata dai tedeschi, con la complicità di parlamentari italiani che per anni hanno votato a favore del Green Deal. E ora guardiamo a Stellantis: cosa ci resta da fare?

Dobbiamo investire in ricerca e sviluppo, lavorando insieme ai tecnici di Anas e del Politecnico, dove si stanno sviluppando le strade intelligenti e si stanno sostenendo le case automobilistiche con sistemi di guida avanzata. Sono stato in Cina, con i rappresentanti di BYD, un’azienda che impiega migliaia di ingegneri nella ricerca e sviluppo. E allora mi chiedo: cosa possiamo fare oggi? Non dobbiamo rallentare il Green Deal, ma azzerarlo, chiedendo scusa, perché è stato un enorme abbaglio, se vogliamo essere ottimisti, o una vera e propria truffa, se vogliamo essere realisti. Dobbiamo pensare a un nostro modello di sviluppo, altrimenti l’Europa si ridurrà a un vaso rotto.

Confcommercio è fondamentale perché offre un luogo di confronto tra le parti. A Milano, oggi, ci sono diverse aree (A, B e C) che stanno trasformando la città in uno spazio accessibile solo ai ricchi. La mobilità deve essere parte di un disegno urbano equilibrato, inclusivo, non riservato a pochi. Le piste ciclabili vanno benissimo, e ne stiamo finanziando decine, ma attorno ai laghi, non all’interno delle città, dove finiscono per bloccare la circolazione. Dobbiamo invece incentivare le due ruote, moto e scooter, permettendo loro di percorrere le corsie preferenziali. A Milano oggi è quasi impossibile muoversi. I milanesi vedranno presto l’estensione della corsia protetta e il finanziamento del prolungamento delle linee verso Sesto, Cinisello e Monza, con sette nuove fermate.

L’Europa non deve fermarsi: deve azzerare la follia che ha avvalorato negli ultimi anni. L’Italia ha aziende in grado di competere ad armi pari con la Cina. Tra meno di tre mesi, il 6 febbraio, ci sarà l’inaugurazione di Milano Cortina: un momento importante per il Paese. Conto di tornare presto in Confcommercio, con cui ho un rapporto proficuo. Andiamo a rivedere le rassegne stampa di tre anni fa: gli errori sono sotto gli occhi di tutti. Potete contare sul contributo del Ministero dei Trasporti, che rappresento con orgoglio come milanese nato e cresciuto. Prepariamoci a costruire una Milano per tutti: le prossime elezioni comunali rappresentano un’opportunità per l’intera città.


Foto MATTEO-SALVINI2-shutterstock_1629969847

Toyota Hilux diventa elettrico: la svolta green del pick-up

Toyota Hilux diventa elettrico: la svolta green del pick-up
di Gaetano Scavuzzo (Motorionline)
Toyota ha presentato ufficialmente il nuovo Hilux, nona generazione del suo iconico pick-up, segnando una svolta storica per il robusto veicolo da lavoro della Casa giapponese: entro il 2028 tutta la gamma sarà elettrificata, con versioni Diesel mild-hybrid, full electric e fuel cell. L’obiettivo di Toyota è quello di offrire soluzioni su misura per i diversi mercati, mantenendo intatte le doti di affidabilità, solidità e versatilità che hanno reso celebre Hilux.

Desig
n rinnovato e differenziato per ogni motorizzazione
Insieme alle importanti novità relative alle motorizzazioni, il nuovo Hilux evolve anche sul piano estetico, avvicinandosi al linguaggio stilistico che Toyota ha inaugurato con la più recente generazione di Land Cruiser. La versione elettrica del nuovo Toyota Hilux adotta una griglia anteriore chiusa, gruppi ottici su due livelli e nuove pedane laterali e posteriori che migliorano l’accessibilità all’abitacolo e al generoso vano del cassone.

Solo doppia cabina e interni ispirati al Land Cruiser
Il nuovo Hilux, che sarà proposto con configurazione a doppia cabina per tutte le varianti, si rinnova anche al suo interno dove, riprendendo l’abitacolo della Land Cruiser, trovano spazio i due display, uno per la strumentazione e l’altro per l’infotainment, entrambi da 12,3 pollici, comandi fisici intuitivi e, per laversione full electric, una selettore digitale che sostituisce la leva del cambio tradizionale. Sul fronte degli Adas, il pick-up beneficia della suite Toyota T-Mate di ultima generazione, oltre che degli aggiornamenti OTA (over-the-air) e di numerose funzionalità gestibili da remoto tramite l’app per smartphone MyToyota.
Fino a 240 km d’autonomia per Hilux BEV.

Il nuovo Toyota Hilux elettrico monta un powertrain composto da due motori, uno all’asse anteriore che assicura una coppia di 205 Nm e uno al posteriore che eroga 269 Nm,permettendo la trazione integrale. La Casa giapponese, che non ha ancora rilasciato informazioni sulla potenza della motorizzazione dual motor, svela che a supportare la motorizzazione elettrica del pick-up è una batteria da 59,2 kWh che è in grado di garantire fino a 240 chilometri d’autonomia massima dichiarata.
 
Dotato di serie del sistema Multi-Terrain Select che assicura il massimo controllo nella guida in fuoristrada, il Toyota Hilux BEV non viene meno alle sue virtù da mezzo di lavoro, con una portata utile di 715 kg e una capacità di traino di 1.600 kg.
Dopo il lancio della versione elettrica, la gamma del nuovo Toyota Hilux si amplierà nel 2026 con il lancio della motorizzazione Diesel mild-hybrid 48V da 204 cv, mentre la versione fuel cell a idrogeno del pick-up nipponico farà il suo debutto nel 2028.
Foto da ufficio stampa Toyota

ANFIA: il punto su componentistica automotive italiana e servizi per la mobilità

ANFIA: il punto su componentistica automotive italiana e servizi per la mobilità

Presentati presso l’Auditorium del MAUTO a Torino i dati relativi alla nuova edizione dell’Osservatorio sulla componentistica automotive italiana e sui servizi per la mobilità, indagine realizzata ogni anno dalla Camera di commercio di Torino e da ANFIA (Associazione Nazionale Filiera Industria Automobilistica). Uno studio sempre molto
atteso che mette in luce prospettive e difficoltà di un settore strategico per il Piemonte e per l’Italia, in fase di profonda trasformazione a livello internazionale.


Come commentato da Massimiliano Cipolletta, Presidente della Camera di commercio di
Torino, “il settore automotive vive in un contesto di grande incertezza a causa di diversi fattori concomitanti: crisi internazionali, transizione energetica, mutamento degli equilibri mondiali con la rapida avanzata dell’area asiatica, modifica delle politiche commerciali con l’introduzione di dazi. In un quadro così complesso, le nostre aziende, dopo anni di relativa
crescita, subiscono nel 2024 e prevedono per il futuro contrazioni dei ricavi ed effetti sull’occupazione, più accentuati proprio in Piemonte. Tutte le strategie indagate, dagli investimenti in R&S alla realizzazione di partnership per l’innovazione, dallo sviluppo di nuovi powertrain all’inserimento dell’Intelligenza Artificiale, vivono una fase di attesa in un mercato della mobilità dal futuro non del tutto delineato”.

“Dobbiamo riprenderci la leadership europea nell’ambito della transizione energetica e, per
farlo, quest’ultima deve cambiare percorso – afferma Marco Stella, Presidente del Gruppo Componenti ANFIA (Associazione Nazionale Filiera Industria Automobilistica). – La formula attuale, che segue un approccio mono-tecnologico centrato sull’elettrico sta danneggiando i componentisti europei, i cui prodotti coprono all’incirca il 60% del contenuto tecnologico dei
veicoli ICE prodotti in UE, ma solo il 40% circa quando si tratta di veicoli elettrici, con il rischio, secondo CLEPA, di perdere fino al 23% del valore aggiunto al 2030. Auspichiamo, quindi, che la revisione in corso del regolamento UE sui target di riduzione delle emissioni di CO2 degli autoveicoli leggeri vada nella direzione di un approccio tecnologicamente neutrale, che valorizzi il contributo dei carbon neutral fuels – soluzioni tecnologiche innovative già
disponibili in grado di salvaguardare competenze industriali e posti di lavoro – al raggiungimento degli obiettivi. Riteniamo, inoltre, che debba essere accompagnata da adeguate e proporzionate misure di protezione della manifattura europea, anche a salvaguardia del valore aggiunto generato dalla produzione continentale di auto, sistemi e
componenti”.

Il contesto internazionale 2023-2024

Nel 2024 l’economia globale ha continuato a crescere, ma con ritmi inferiori rispetto all’anno precedente, in un quadro caratterizzato da un rallentamento del commercio mondiale e da forti incertezze geopolitiche. Le tensioni in Medio Oriente e nel Mar Rosso, l’andamento altalenante dei prezzi energetici e le elezioni in importanti economie occidentali hanno inciso sulla fiducia di imprese e consumatori. Nel 2024 il la domanda mondiale di autoveicoli ha raggiunto 96,2 milioni di unità, con una crescita del +2,8% rispetto al 2023 e del +3,6% rispetto al 2019, confermando, quindi, la tendenza ad un ritorno alla normalità dopo la pandemia, la crisi dei semiconduttori e i rincari energetici.

Un cambiamento strutturale si rileva, tuttavia, nella distribuzione
geografica, visto che il baricentro dell’industria automobilistica mondiale si sposta sempre più verso l’Asia, con la Cina (+4,5%; rappresenta quasi un terzo del mercato globale) e l’India (+3%) in primo piano, mentre Europa (+1,5% in EU27+UK), Giappone (-7,5%) e Nord
America (+3,1%) perdono progressivamente peso relativo. Mentre in Cina e in India i volumi delle vendite superano i livelli del 2019 (+21,8% e +41,7% rispettivamente), in Europa, Giappone e Nord America restano ancora inferiori (-16,5%, -14,9% e -5% rispettivamente).
 
Nel complesso, l’area Asia-Pacifico rappresenta oltre la metà della domanda mondiale di autoveicoli e i Paesi BRICS, partendo da circa 35 milioni di veicoli nel 2019, raggiungono quasi 42 milioni nel 2024. Nel 2025 la domanda mondiale di autoveicoli dovrebbe rimanere piuttosto stabile (97 mln, +0,8% vs. 2024). La domanda di autoveicoli in Italia chiude il 2024 a 1,79 milioni di unità, in lieve calo rispetto al 2023 (-0,3%). Se confrontato con il 2019, il calo è invece pari al 15,9%. Per il 2025 si stima che il mercato italiano si posizioni poco sotto i volumi dell’anno precedente (previsioni ANFIA: 1,75 milioni di unità, -2,6% vs. 2024).

La produzione mondiale
di autoveicoli si attesta nel 2024 a 93,5 milioni di unità, con
una lieve flessione (-0,8%) rispetto al 2023, ma sostanzialmente stabile rispetto ai livelli pre- pandemia (+1,4% sul 2019). È la Cina a dominare, con 31,3 milioni di veicoli prodotti, pari a un terzo della produzione globale (33,5%), in crescita del 3,7% sull’anno e del 21,5% rispetto al 2019, mentre il Nord America si mantiene stabile (-0,3%) e Giappone ed Europa arretrano (-8,5% e –6,3% rispettivamente). A livello mondiale, nel 2025 la produzione è attesa in crescita a 95,4 milioni di unità (+2% sul 2024), trainata soprattutto dall’Asia, che consolida il proprio ruolo di principale polo manifatturiero del settore.

Secondo le stime ANFIA, in Italia la produzione domestica di autoveicoli, pari a 591.000
unità, ha chiuso il 2024 con una flessione a doppia cifra (-32,3%), mentre per il 2025 i volumi caleranno ulteriormente (circa 500 mila unità, -15,5%). Dopo anni nel complesso favorevoli, il 2024 ha segnato la fine di una fase di crescita per la filiera, con una contrazione dei ricavi totali pari al -6,0%. I cali più marcati hanno riguardato i fornitori di moduli e integratori di sistemi (-8,2%), gli specialisti (-7,0%) e i subfornitori delle lavorazioni (-6,8%). Anche gli E&D e i subfornitori hanno chiuso l’anno in negativo, con una flessione rispettivamente del 3,8% e del 3,7%.


In controtendenza, performance positive per gli specialisti del motorsport (+1,2%) e
dell’aftermarket (+0,6%), uniche categorie in crescita. Questi ultimi due segmenti hanno anche registrato l’aumento più significativo del numero di addetti, in un contesto generale di contrazione dell’occupazione (in totale -0,7%), che ha colpito in particolare i sistemisti e modulisti (-2,7%) e i subfornitori (-2,5%).


Il Piemonte

La componentistica automotive in Piemonte nel 2024 conta 717 imprese e rappresenta il 33,6% del totale nazionale: resta, pertanto, la prima regione italiana per numero di imprese del settore, seguita dalla Lombardia e dall’Emilia Romagna (rispettivamente il 27% e il 10,5%). Nel Nord Est si distingue il Veneto (il 9%), nel Centro Italia la Toscana (il 2,9%) e nel Mezzogiorno la Campania (il 3,4%). Nel 2024 le 717 imprese piemontesi hanno prodotto un fatturato stimato in circa 19,9 miliardi di euro e occupato oltre 59.600 addetti. Alle imprese con sede in Piemonte è riconducibile il 35,8% del fatturato nazionale e il 35,5% degli addetti.
Il calo dei ricavi è stato pari al -5,6%, in linea con quanto riscontrato a livello nazionale, con riduzioni che in misura marcata hanno riguardato la categoria dei subfornitori delle lavorazioni (-9,0%) e degli specialisti (-8,6%), mentre si sono mantenute in crescita le categorie degli E&D (+3,0%) e degli specialisti aftermarket (+1,4%). Rispetto al dato italiano,
in Piemonte è però più significativa la contrazione degli addetti (-2,4%). Tutte le
categorie hanno sofferto una contrazione del personale impiegato, in particolare i fornitori di moduli e integratori di sistemi (-4%), che sul territorio impiegano oltre un terzo della forza lavoro del settore.

Previsioni 2025

Se i dati del 2024 evidenziano la fase critica della filiera, anche le attese per il 2025 delineano un quadro fortemente segnato dal pessimismo.
Chiamate a esprimere le previsioni per il 2025, l’insieme delle imprese1 italiane si mostrano fortemente pessimiste, con prospettive peggiori rispetto a quelle dello scorso anno. Solo il 20% prevede un aumento del fatturato, mentre il 63% stima una riduzione, con un saldo tra dichiarazioni di aumento e riduzione del -43%. Le difficoltà maggiori riguardano gli ordinativi interni, stimati in calo nel 60% dei casi (saldo -46%), e le vendite sui mercati esteri, ridotte per il 55% degli operatori (-35%). Sul fronte occupazionale, il saldo tra dichiarazioni di aumento e riduzione è negativo pari al -39%. Il 53% prevede tagli al personale (un peggioramento significativo rispetto al 33% registrato nel 2024), con il 29% delle imprese pronte a riduzioni superiori al 10%.

Del resto, già nel I semestre del 2025 il 38% delle imprese indagate è dovuta ricorrere ad ammortizzatori sociali, con ampio utilizzo di CIGO (cassa integrazione ordinaria) per il 27% delle imprese. Nel periodo luglio-
dicembre 2025 è previsto invece un incremento del ricorso alla CIGS (cassa integrazione straordinaria), che riguarderà il 5% dei componentisti.
Anche per gli investimenti fissi lordi, il saldo tra previsioni di crescita e di riduzione risulta marcatamente negativo, con un -27%.

La condizione di preoccupazione e di incertezza tocca tutte le categorie di operatori, ma con previsioni sfavorevoli meno cupe per gli specialisti dell’aftermarket. Anche le imprese piemontesi segnalano un peggioramento diffuso di tutti i principali indicatori economici, con cali marcati di fatturato, ordinativi e occupazione, e con previsioni peggiori rispetto all’insieme delle imprese italiane.

Le strategie di sviluppo delle imprese continuano a essere fortemente influenzate dalle politiche delle case automobilistiche europee (per l’86% rilevanza almeno media, per il 66% alta) e dall’instabilità economica mondiale (l’86% rilevanza almeno media, il 56% alta). Cresce l’attenzione verso l’ingresso delle case automobilistiche cinesi in Europa, con la possibile apertura di nuovi stabilimenti, considerata di alta rilevanza dal 52% degli operatori (il 39% lo scorso anno), così come aumentano i timori legati ai cambiamenti nelle politiche commerciali internazionali: l’introduzione di dazi preoccupa ora in modo rilevante il 47% delle imprese, rispetto al 32% della rilevazione precedente. A questi fattori, si aggiungono timori connessi alla riduzione della domanda e all’incertezza dei volumi produttivi (di elevata rilevanza per il 72% delle imprese), nonché, in termini operativi, la difficoltà da
parte delle imprese nel farsi riconoscere aumenti dei costi di produzione da parte degli OEMs
(il 50%).


I risultati dell’indagine sul 2024

Alla rilevazione condotta nella primavera del 2025 hanno partecipato 432 imprese della filiera, il 20,6% delle unità coinvolte. Dinamiche del fatturato nel 2024
Nel 2024 la filiera automotive ha affrontato un anno difficile, segnato da una produzione di autoveicoli ai minimi storici in Italia e dalla transizione verso la mobilità elettrica, con evidenti ripercussioni sul fatturato. Il dato più significativo riguarda la quota delle imprese che hanno dichiarato una contrazione del giro d’affari: il 62% rispetto al 36% del 2023, con il saldo complessivo tra aumenti e riduzioni sceso a -31% (-36% in Piemonte), contro il +16% dell’anno precedente. Tra le categorie di fornitori, solo gli specialisti dell’aftermarket hanno registrato un saldo positivo tra dichiarazioni di aumento e di riduzione del fatturato (+14%), confermandosi come il cluster meno condizionato dal contesto di cambiamento, trovandosi ad operare prevalentemente per il parco veicolare circolante.

I trend tecnologici – Posizionamento in base ai prodotti realizzati
Analizzando gli ambiti tecnologici nei quali le imprese operano, emerge che la filiera è fortemente orientata alla componentistica destinata a qualsiasi tipologia di veicolo, indipendentemente dall’alimentazione (il 77,1% degli operatori). Accanto a questa quota, è rilevante (il 38,2%) quella di chi continua a presidiare la filiera dei motori a
combustione interna – con prodotti specifici per i powertrain endotermici o comunque connessi al loro funzionamento.

In parallelo, il 18,5% è impegnato nella produzione di componenti per veicoli elettrici e
di infrastrutture di ricarica, mentre più contenute risultano le attività legate ai sistemi alternativi di alimentazione, come il GPL/Metano e fuel cell a idrogeno. Un ruolo limitato ma in progressiva crescita è giocato anche dalle tecnologie digitali: l’8,6% delle imprese sviluppa hardware e software per veicoli connessi e autonomi (centraline, schede elettroniche, sensoristica), mentre nei servizi di mobilità si collocano il 3,7% delle realtà analizzate.

Propensione all’internazionalizzazione

In crescita la quota di imprese esportatrici, che passa dal 79,4% all’84% rispetto al
campione dell’anno precedente. Parallelamente cresce anche la quota media di fatturato del settore automotive generata dalle esportazioni, che sale dal 46,2% al 49,4% sul totale del campione, raggiungendo il 58,8% se si considera il solo gruppo delle imprese esportatrici.
Tuttavia, il quadro relativo all’andamento del fatturato derivante dall’export non risulta favorevole, con una quota di imprese che dichiara una contrazione del fatturato estero pari al 43,3%, più del doppio rispetto al 2023 (20,1%).
Diversificazione settoriale

Sei imprese su dieci operano anche in settori diversi dall’automotive, come la
produzione delle macchine agricole (il 38% delle aziende coinvolte in mercati alternativi all’automotive), il settore della meccanica/meccatronica, quello degli elettrodomestici (in calo rispetto al passato) e quello delle due ruote. Altri ambiti che si confermano rilevanti sono
il ferrotranviario, la nautica, la meccanica strumentale e il settore aerospaziale.

Relazioni della filiera con Stellantis e Iveco

Nel 2024 si è assestata la quota di operatori che dichiarano di avere Stellantis e/o
Iveco, direttamente o indirettamente, nel proprio portafoglio clienti: è stata rilevata pari al 68,6% (era il 69,4% nel 2023 e del 68,4% nel 2022, anche se in precedenti edizioni ha spesso superato il 70%).
Quanto alla quota di fatturato medio generato da vendite ai due gruppi, dopo la drastica riduzione rilevata nel 2022 (circa meno 5 punti percentuali rispetto al 40,7% del 2021), si è riscontrata nell’ultimo triennio una stazionarietà (35,8%, a fronte del 35,3% e del 35,5% rispettivamente del 2023 e del 2022).
In Piemonte le vendite a Stellantis e/o Iveco riguardano una quota più alta di imprese, il 73,5%, ma in riduzione se paragonata al 2023 (era l’78,5%) e al 2021 (76,8%); analogo andamento si riscontra per la quota media di fatturato, passata dal 42,3% del 2023 al 39,9% di oggi (era il 49,6% nel 2021).

R&S

I risultati dell’Osservatorio indicano un andamento pressoché costante dell’attività
innovativa realizzata rispetto al 2023, seppure con una lieve flessione di alcuni indicatori, quali gli investimenti in R&S (il 64% a fronte del 66% della scorsa edizione) e la presenza di addetti dedicati (il 66% contro il 68%).
Nel triennio 2022-2024, il 54% delle imprese ha introdotto innovazioni di prodotto, un dato in linea con la precedente rilevazione, mentre quelle di processo hanno registrato un lieve calo, passando dal 72% al 70%. Pressoché stabile la quota di imprese che nello stesso periodo ha depositato brevetti, pari al 19%. Le innovazioni di prodotto vengono sviluppate prevalentemente in house (il 70%), sebbene si rilevi un incremento delle collaborazioni con altre imprese a scapito di quelle con istituzioni esterne.Per quanto riguarda i processi, invece, cresce il ricorso alla R&S interna (65%), mentre si riduce l’utilizzo di forme cooperative.

Con riferimento alle forme collaborative nel loro complesso, l’analisi delle risposte evidenzia
che nel 2024 sono in calo dal 75% al 68% le imprese che intendono avviare o pianificare partnership. Tra le motivazioni per realizzare partnership, l’efficientamento dei costi, l’accesso a nuovi settori e l’ampliamento della gamma di prodotti/servizi oltre all’accesso ai mercati esteri. Le collaborazioni si realizzano prevalentemente all’interno della filiera, salvo quando l’obiettivo è entrare in nuovi ambiti industriali.

Per quanto concerne l’Intelligenza Artificiale, il 59,9% ha dichiarato che al momento l’IA
non è ancora applicata nei propri processi o prodotti, evidenziando una diffusione ancora limitata. Tuttavia, il 20% prevede di sperimentare o applicare questa tecnologia entro i prossimi tre anni, segnalando un interesse futuro. Solo il 13,9% è attualmente in fase di sperimentazione, mentre la fase di industrializzazione e utilizzo pieno è ancora marginale, rispettivamente pari al 2,7% e 3,4%.

Ricerca di nuove figure professionali

In questa edizione è stato chiesto alle imprese se, guardando al futuro della propria attività
nei prossimi tre anni, prevedano l’introduzione di nuove figure professionali in alcune aree strategiche di sviluppo e innovazione. I dati raccolti mostrano un orientamento verso profili professionali specializzati in ambiti tecnologici avanzati e sostenibili, con un fabbisogno particolarmente elevato nello sviluppo di software e app (il 50%) e nella gestione ambientale ed energetica (il 47,3%). Altre aree in evidenza includono la digitalizzazione dei processi produttivi (il 44,9%), e lo sviluppo di prodotti e materiali innovativi (il 40,4%), a conferma del ruolo centrale dell’innovazione tecnologica e di prodotto nella competitività aziendale.

Per l’adozione di soluzioni di Intelligenza Artificiale la ricerca di personale dedicato riguarderà il 38,5% delle imprese.
Nuovi powertrain, riduzione emissioni e altre tecnologie: coinvolgimento in progetti Nel triennio 2022-2024 la partecipazione della filiera della componentistica a progetti di sviluppo di nuovi powertrain ha registrato una lieve flessione, con l’eccezione del coinvolgimento in progetti per il powertrain elettrico, che torna ad aumentare (il 24,8%
delle imprese).

A frenare lievemente è sia la partecipazione a iniziative progettuali per le motorizzazioni ibride, che ha riguardato il 25,5% delle imprese, sia a quelle dirette alla riduzione delle emissioni su motore a combustione interna, attraverso nuovi materiali e l’alleggerimento del peso dei veicoli (il 22,5%), nonché quelle per lo sviluppo di tecnologie legate al fuel cell (il 12,7%). Tuttavia, proprio i progetti in fuel cell sono quelli per i quali è in significativa crescita l’intenzione di prendervi parte in futuro (il 15,2%).


ESG

Il tema della sostenibilità e responsabilità aziendale si conferma un elemento strategico per le
imprese, non solo come risposta a obblighi normativi, ma soprattutto come leva competitiva.I dati dell’Osservatorio evidenziano una diffusione particolarmente elevata delle iniziative in ambito ambientale, adottate dall’87% delle aziende (il 78% nel 2022); si consolida la quota di operatori che hanno adottato un’iniziativa nell’ambito sociale e della governance (rispettivamente l’84% e il 75%).

La domanda di policy da parte delle imprese

Tra le richieste alle istituzioni permangono ampiamente prioritarie soprattutto le iniziative
dirette al contenimento dei costi dell’energia (l’83% delle imprese, erano il 79% nel 2023), valutate positivamente anche in termini di efficacia su quanto realizzato in passato (il 63%), ma con una riduzione nel tempo del giudizio favorevole. Cresce, rispetto alla scorsa
indagine, la richiesta di interventi per la creazione di un fondo di supporto alla transizione industriale a livello nazionale ed europeo (il 75%), con un’opinione positiva su quanto attuato che coinvolge il 42% delle imprese. Un elevato giudizio in termini sia di efficacia passata (il 52%), sia di attese (il 71%) riguarda i finanziamenti e gli sgravi fiscali per attività R&S, ma in lieve riduzione rispetto alla scorsa indagine, mentre rimane immutato il giudizio relativo agli incentivi per le nuove immatricolazioni. Rispetto all’anno precedente, per quanto concerne l’estensione della CIG (Cassa Integrazione Guadagni), è aumentata sia la valutazione sull’efficacia (il 52%, era il 39% nel 2023), sia quella sulla priorità per il futuro imminente (il 56% a fronte del 41%).
Foto da ufficio stampa ANFIA
 

UNRAE: un libro per ripercorrere 75 anni di storia

UNRAE: un libro per ripercorrere 75 anni di storia
L’Unione Nazionale Rappresentanti Autoveicoli Esteri celebra il suo 75° anniversario con la pubblicazione del libro “UNRAE 2025: I nostri primi 75 anni. Dialogo, progresso e passione nella storia dell’automotive italiano”, presentato nella giornata inaugurale del recente Salone Auto e Moto d’Epoca a Bologna, grazie all’ospitalità dell’Automobile Club d’Italia.

Fondata nel 1950, UNRAE ha contribuito attivamente allo sviluppo del settore automotive in Italia,
attraversando e testimoniando trasformazioni epocali: dalla motorizzazione di massa del dopoguerra alle rivoluzioni tecnologiche contemporanee, dalle prime normative ambientali fino all’auto autonoma.

“Sono profondamente orgoglioso che la mia Presidenza sia iniziata proprio in corrispondenza di una tappa così importante”, dichiara Roberto Pietrantonio, Presidente di UNRAE. “75 anni di storia rappresentano un patrimonio inestimabile di esperienza e competenza. UNRAE
continuerà a lavorare con la stessa determinazione anche in futuro, confermandosi punto di riferimento per tutti gli operatori presenti in Italia. In questo periodo di grandi trasformazioni, è assolutamente fondamentale che l’intera filiera dell’auto sia compatta nel disegnare insieme il prossimo futuro dell’automobile”.

Il volume accompagna il lettore in un percorso che arriva fino ai nostri giorni: una carrellata completa lungo questi 75 anni, che intreccia l’evoluzione dell’Unione con quella del settore in Italia. È un prezioso documento storico, ma al tempo stesso un manifesto sulle sfide che il settore auto deve fronteggiare nel presente e sulla visione di UNRAE per il futuro.

Nel ripercorrere le vicende del nostro Paese e del settore, il libro tocca tutti i temi che l’Unione ha in qualche modo influenzato e interpretato: mercato, industria, istituzioni, società, ambiente, tecnica, cultura, comunicazione, formazione.

“La gestazione del libro è stata un viaggio appassionante. Indagini, interviste ai protagonisti, ricerche di archivio. Un lavoro del genere non era mai stato fatto, nemmeno per il bellissimo libro illustrato del cinquantenario. Ne è emerso un quadro davvero ricco, variegato e a tratti sorprendente. L’UNRAE, una macchina articolata, è sempre stata molto più di un’Associazione di categoria: è un costruttore di dialogo, un interprete del cambiamento, un garante di serietà, un promotore culturale”, afferma Andrea Cardinali, Direttore Generale dell’UNRAE.

A rendere unica questa pubblicazione è anche la sua autenticità: il libro è stato redatto dalle persone che hanno direttamente vissuto e contribuito a scrivere la storia dell’Associazione, creando un mosaico di voci, un ritratto corale, arricchito dagli interventi di alcune grandi firme
della stampa di settore.


Una miniera di informazioni e di opinioni, che si propone come strumento di riflessione sul percorso compiuto, ma anche come chiave di lettura del presente e come bussola per i prossimi anni.
Foto da ufficio stampa UNRAE

Europa allo stremo: sempre meno occupati, crescita futura a rischio

Allarme fornitori: il divario di competitività minaccia la base manifatturiera del settore

di Benjamin Krieger, segretario generale di CLEPA

L’industria automobilistica europea si trova in una situazione difficile. I dazi sono ingenti, i costi energetici sono elevati e l’accesso alle terre rare è sottoposto a forti pressioni. I posti di lavoro stanno scomparendo a un ritmo allarmante: solo lo scorso anno sono state annunciate decine di migliaia di perdite. Questi segnali d’allarme ci dicono chiaramente che, se non agiamo rapidamente, non solo falliremo nel raggiungere la neutralità climatica, ma perderemo anche il nostro vantaggio economico e la crescita futura. Eppure, i governi europei faticano a concordare le soluzioni giuste.

In una rara iniziativa, un gruppo di 19 leader europei ha adottato un coraggioso appello al Presidente del Consiglio, sollecitando un ritorno alle proposte di riforma di Mario Draghi e un rinnovato impegno per migliorare la competitività europea. La loro attenzione alla semplificazione delle politiche di sostenibilità e al rafforzamento del mercato unico è azzeccata. Tuttavia, vale la pena ricordare che la relazione di Draghi include anche un intero capitolo sul settore automobilistico, chiedendo una revisione tecnologicamente neutrale del regolamento sulle emissioni di CO₂ – un passo che rimane altrettanto essenziale. Allo stesso tempo, Francia e Spagna hanno pubblicato un documento che conferma ampiamente l’attuale regolamento sulle emissioni di CO₂, pur con alcune flessibilità. Sostenere entrambi è, francamente, una contraddizione in sé.


L’Europa ha gli strumenti: usiamoli

Mentre il dibattito prosegue, in riunioni di alto livello e alle prese con sfide strutturali irrisolte, la concorrenza globale ha cambiato marcia. Cina e Stati Uniti hanno adottato strategie aperte e flessibili che incontrano i consumatori ovunque si trovino. Ibridi plug-in? Ancora forti. Intelligenza artificiale e dati? Centrali nei loro piani di mobilità.


I consumatori vogliono ancora i veicoli ibridi. I fornitori sono pronti a investire. Le politiche dovrebbero aiutare gli utenti a guidare in modo efficiente e conveniente. CLEPA ha presentato proposte concrete per affrontare il comportamento dei consumatori nei confronti dei veicoli ibridi plug-in, garantendo che la guida elettrica sia accessibile e massimizzata in tutte le situazioni pratiche.

Congelare il fattore utilità (la quota richiesta di guida elettrica) non significa intraprendere una strada completamente diversa, ma adattarla a una realtà in evoluzione. Tutti devono fare la propria parte in sinergia. I consumatori hanno bisogno di supporto e di tempo per adattarsi; i decisori politici dovrebbero stabilire il ritmo giusto con condizioni abilitanti, e l’industria continuerà a perfezionare gli strumenti che rendono possibile la transizione.


Gli obiettivi di decarbonizzazione non significano nulla se i veicoli vengono costruiti altrove

Il rischio di qualsiasi transizione è la perdita delle catene del valore. Lo abbiamo visto con il solare, dove i fondi europei hanno sovvenzionato la crescita di un’industria fiorente, altrove. Norme rigorose sui contenuti locali possono affrontare questo rischio e impedire che accada di nuovo. L’Europa deve essere più di una semplice vetrina per le tecnologie pulite: deve essere la fabbrica. La produzione locale non riguarda solo l’occupazione; riguarda la resilienza, l’innovazione e la garanzia che la transizione verde rafforzi la nostra sovranità industriale anziché esternalizzarla.

Allo stesso tempo, né gli Stati Uniti né la Cina hanno imposto un divieto di mercato sui motori a combustione interna e la nostra ambizione da sola non sarà sufficiente per permetterci un taglio netto nel 2035. È necessario un approccio flessibile e graduale per evitare di compromettere lo slancio industriale e l’adozione da parte dei consumatori.


Il tempo stringe

Se allarghiamo lo sguardo per un attimo e osserviamo il quadro generale, possiamo vedere chiaramente che la questione è se l’Europa guiderà il prossimo capitolo della mobilità o se lo osserverà dal sedile del passeggero. Con decisioni politiche chiave che si profilano all’orizzonte, abbiamo una rara opportunità di riparare le crepe strutturali prima che si allarghino in voragini.

Facciamo tesoro degli insegnamenti degli ultimi anni e progettiamo una revisione fattibile delle emissioni di CO₂ che ponga gli interessi strategici dell’Europa e le priorità dei cittadini al centro della transizione della mobilità. È tempo che la Commissione europea ci avvicini a questo percorso, che definisca la strada da percorrere e ci assicuri la capacità di guidarla.


Foto: Benjamin Krieger da ufficio stampa CLEPA